L’estimation manifestement erronée
Un bien est mis en vente bien au-dessus du marché, sur la foi de votre avis de valeur. Après huit mois sans offre et une forte baisse de prix, le vendeur invoque une perte de chance et réclame réparation.
Responsabilité civile professionnelle
Sans RC Pro, pas de carte T. Elle indemnise vos fautes : estimation erronée, devoir de conseil manqué, vice non signalé, mandat irrégulier.
Un courtier spécialisé, réponse sous 24 h.
Demander mon devisGratuit et sans engagement
Définition
La responsabilité civile professionnelle paie les dommages que vous causez à un client ou à un tiers dans votre activité de transaction ou de gestion.
Le préjudice causé par un agent immobilier est surtout financier : une vente ratée au bon prix, des travaux imprévus, une transaction annulée. La RC Pro indemnise le client. Elle paie aussi votre défense : avocat, expertise, procédure.
La RC Pro répare les dommages nés d’une faute professionnelle. La garantie financière garantit la restitution des fonds détenus pour vos clients : dépôts de garantie, loyers, séquestres. La loi Hoguet exige les deux, mais ce sont deux risques et deux contrats distincts.
Obligation
La transaction et la gestion immobilières sont encadrées par la loi n° 70-9 du 2 janvier 1970 (loi Hoguet) et le décret n° 72-678 du 20 juillet 1972.
Depuis 2015, la carte professionnelle est délivrée par la chambre de commerce et d’industrie. Il faut justifier de son aptitude, de son honorabilité, d’une RC Pro et, si l’on détient des fonds, d’une garantie financière.
La carte indique l’activité : T pour la transaction, G pour la gestion, S pour le syndic.
La carte est valable trois ans. À chaque renouvellement, la CCI vérifie que l’assurance est en cours de validité. Une attestation périmée bloque le dossier. Sans carte, vous ne pouvez plus exercer, et continuer quand même est puni pénalement.
Transaction, gestion locative, syndic, location saisonnière, marchand de listes, conseil en investissement : chaque activité doit figurer au contrat. Une activité exercée mais non déclarée n’est pas garantie, et le sinistre reste à votre charge.
Exemples
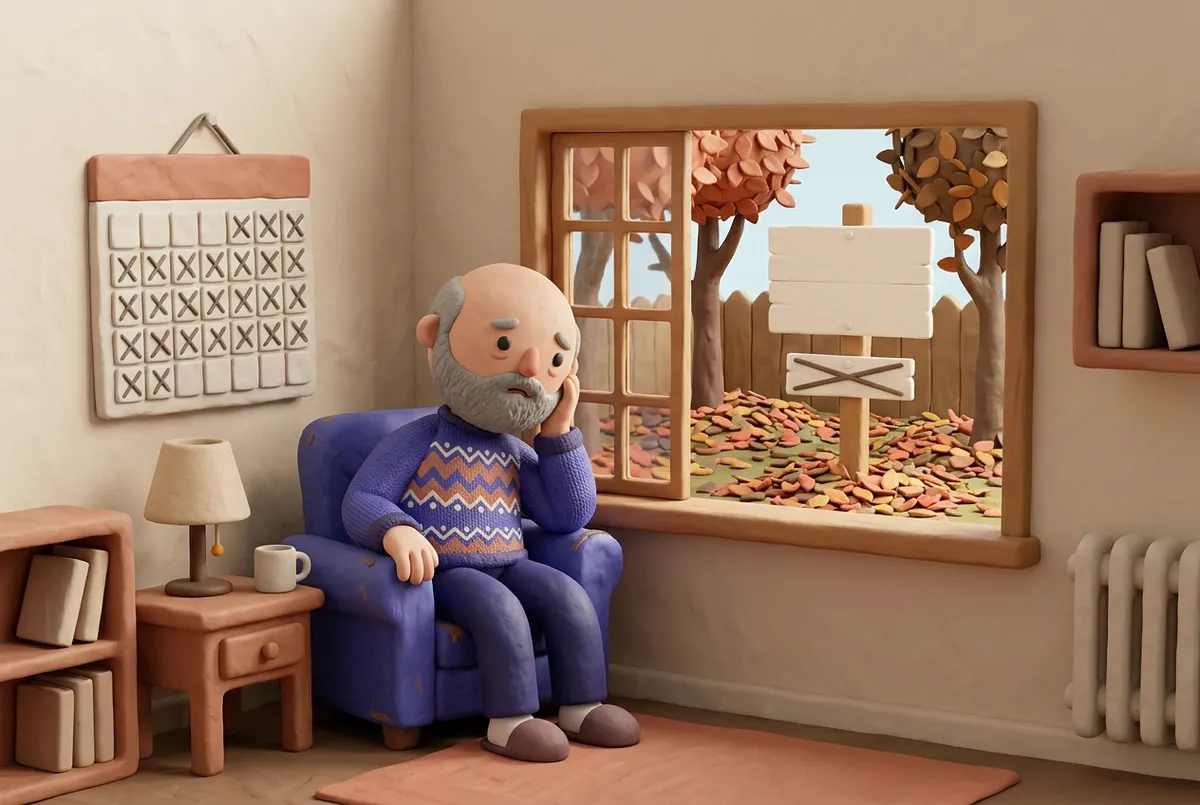
Un bien est mis en vente bien au-dessus du marché, sur la foi de votre avis de valeur. Après huit mois sans offre et une forte baisse de prix, le vendeur invoque une perte de chance et réclame réparation.
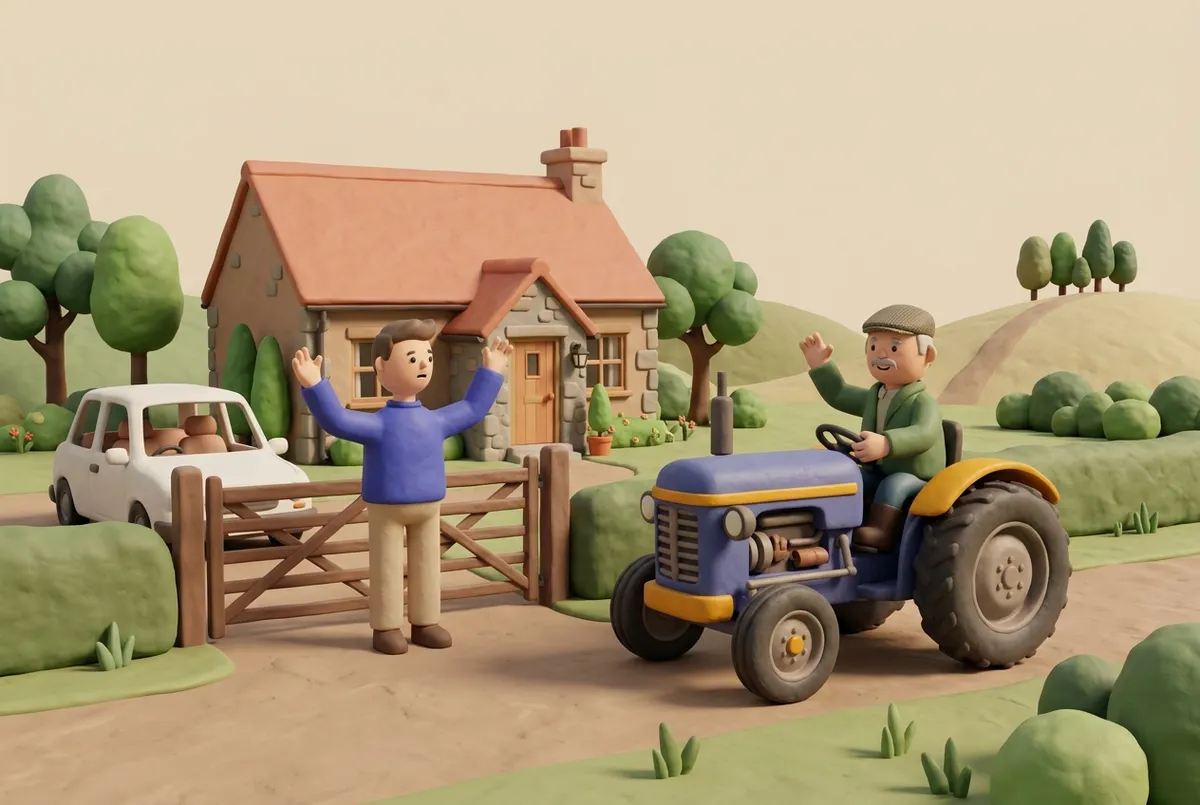
Une servitude de passage figure au titre de propriété, mais personne ne l’a dite à l’acquéreur. Le défaut d’information engage votre responsabilité, à côté de celle du notaire.
La surface annoncée dépasse de plus de 5 % la surface réelle. L’acquéreur obtient une baisse du prix, puis se retourne contre l’agence qui a diffusé le chiffre.
Un mandat sans numéro d’inscription au registre, ou sans durée, est déclaré nul. Les honoraires ne sont pas dus, et le client réclame en plus des dommages et intérêts.
Ce qu’elle couvre
✓ Couvert par la RC Pro
✕ Hors RC Pro
L’agent immobilier doit informer, conseiller et vérifier. Une servitude, un refus de permis, un désordre visible, une surface douteuse : ce que vous auriez dû voir et signaler vous est reproché, même de bonne foi. C’est la première cause de mise en cause du métier.
Votre RC Pro agent immobilier
Un courtier spécialisé étudie votre profil et vérifie que toutes vos activités sont couvertes.
Obtenir mon devisBien choisir
Une RC Pro standard de prestataire de services ignore la loi Hoguet : devoir de conseil renforcé, mandat, superficie, fonds. Sur une réclamation propre au métier, l’assureur peut refuser sa garantie. Demandez un contrat dédié aux professionnels de l’immobilier.
Et le mandataire ?
Si vous travaillez dans un réseau, sous la carte du groupe, vos obligations relèvent d’abord de ce réseau. Ce site s’adresse à l’agent immobilier titulaire de sa propre carte, seul tenu aux assurances de la loi Hoguet.
| Agent immobilier | Mandataire immobilier | |
|---|---|---|
| Carte professionnelle | Carte T à son nom, délivrée par la CCI | Exerce sous la carte T du réseau, avec une attestation de collaborateur |
| Statut | Chef d’entreprise, titulaire de la carte | Agent commercial indépendant inscrit au RSAC |
| Maniement de fonds | Possible, avec garantie financière obligatoire | Interdit |
| RC Pro | Obligatoire, condition de la carte | Couverte par le réseau, souvent complétée à titre personnel |
Loi Hoguet : qui porte quelles obligations entre le titulaire de la carte et son collaborateur.
Le prix
Un agent seul démarre autour de 25 €/mois. Une agence de transaction avec un à trois collaborateurs paie plutôt 35 €/mois. La gestion locative et le syndic, plus exposés, font monter la prime vers 50 à 65 €/mois.
| Profil | RC Pro | Ce qui joue |
|---|---|---|
| Agent seul, transaction | dès ~25 €/mois | Honoraires, activité déclarée |
| Agence de transaction, 1 à 3 collaborateurs | ≈ 35 €/mois | Nombre de négociateurs, prix des biens |
| Transaction + gestion locative | ≈ 50 €/mois | Lots gérés, fonds détenus |
| Agence avec activité de syndic | ≈ 65 €/mois | Copropriétés gérées, contentieux |
Fourchettes indicatives : le devis dépend de vos honoraires, de vos activités et de vos antécédents.
Questions fréquentes
Prêt à vous couvrir ?
Une RC Pro calée sur vos activités réelles, avec l’attestation pour la CCI.