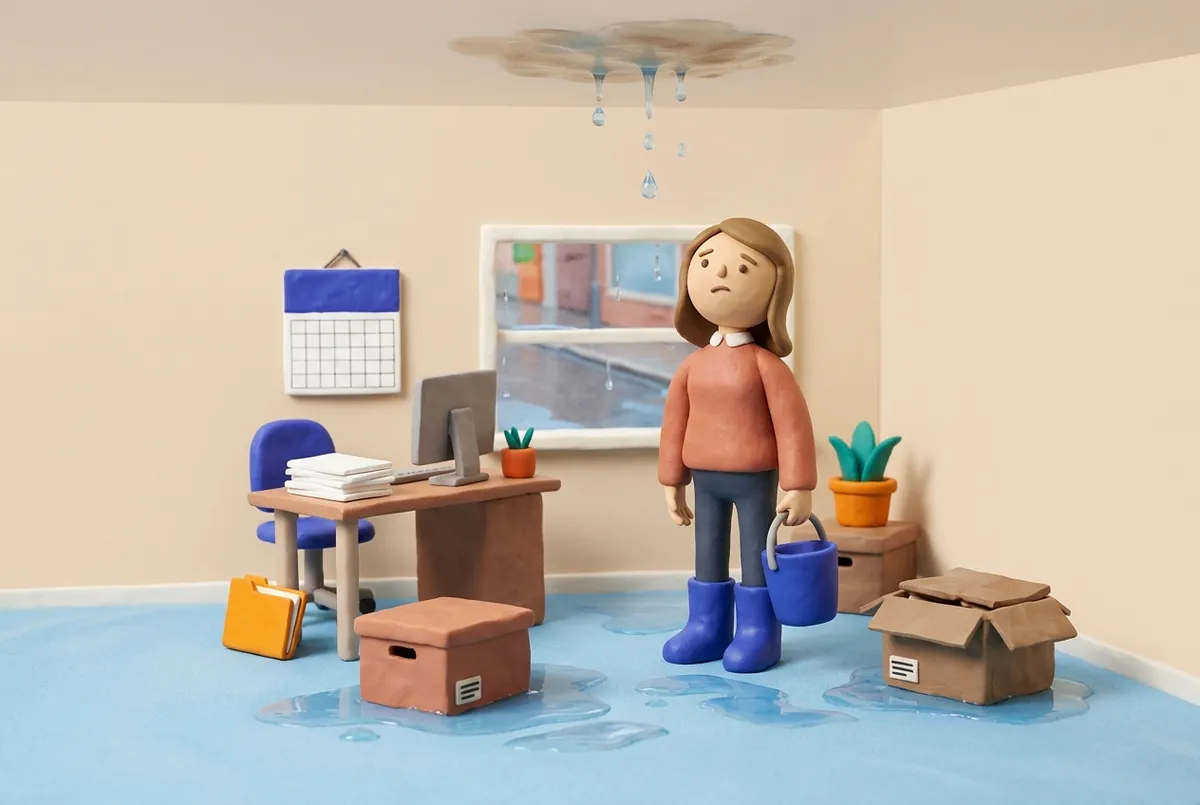
Le dégât des eaux venu de l’étage
Une fuite à l’étage inonde l’agence pendant un week-end. Moquette, mobilier, deux postes et deux cartons d’archives sont perdus. La multirisque indemnise les biens et la perte d’exploitation pendant les travaux.
Local · Vitrine · Informatique
Vitrine, mobilier, postes, archives : un incendie ou un cambriolage peut fermer l’agence des semaines. La multirisque couvre ce que la RC Pro ne couvre pas.
Un courtier spécialisé, réponse sous 24 h.
Demander mon devisGratuit et sans engagement
Définition
La multirisque professionnelle réunit en un contrat les dommages aux biens de l’agence, la responsabilité liée au local et la perte d’exploitation.
Elle intervient là où la RC Pro s’arrête. La RC Pro répare les dommages causés à un client par une faute. La multirisque répare les dommages subis par vos propres biens : murs si vous êtes propriétaire, aménagements, mobilier, informatique, enseigne, vitrine, archives.
Presque tous les baux commerciaux obligent le locataire à assurer le local et à fournir une attestation chaque année. Sans elle, le bailleur peut résilier le bail. La loi Hoguet n’impose pas la multirisque, mais votre bail le fait.
Exemples
Une fuite à l’étage inonde l’agence pendant un week-end. Moquette, mobilier, deux postes et deux cartons d’archives sont perdus. La multirisque indemnise les biens et la perte d’exploitation pendant les travaux.
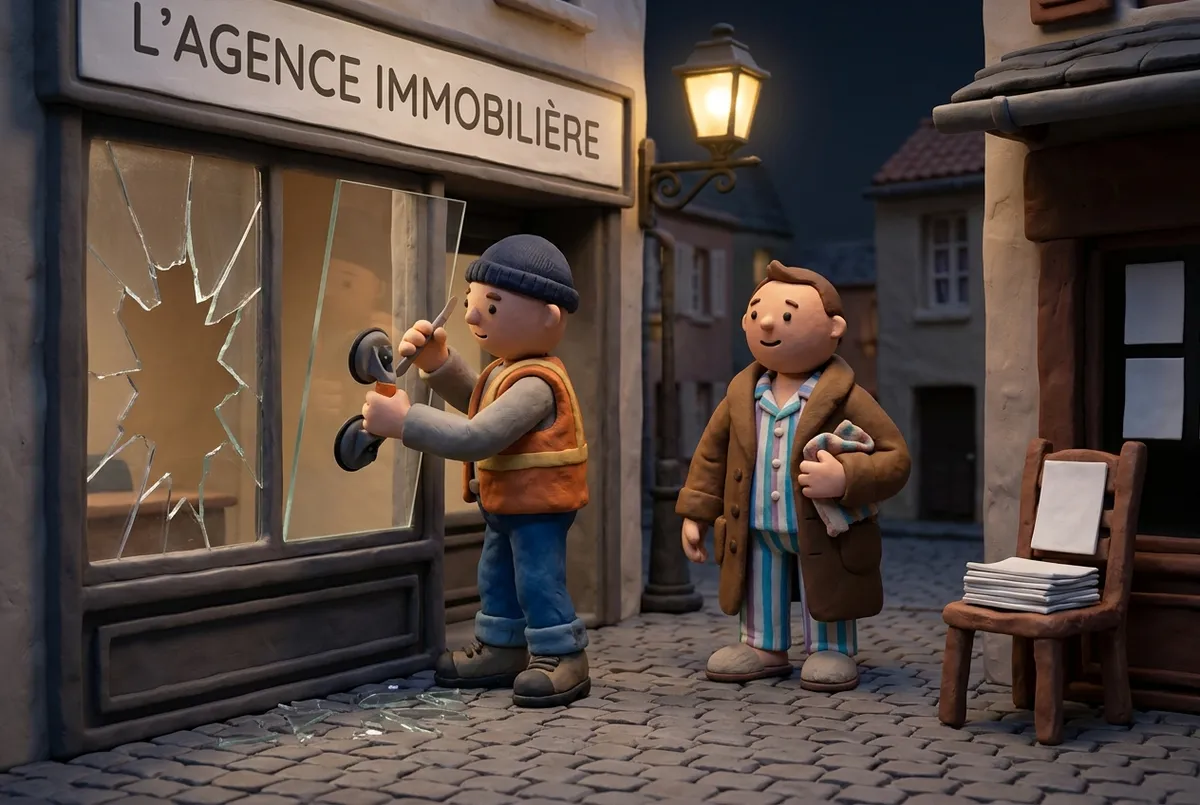
Un choc en pleine nuit brise la vitrine principale. La garantie bris de glace paie le remplacement, la fermeture provisoire et la remise en place des supports d’annonces.
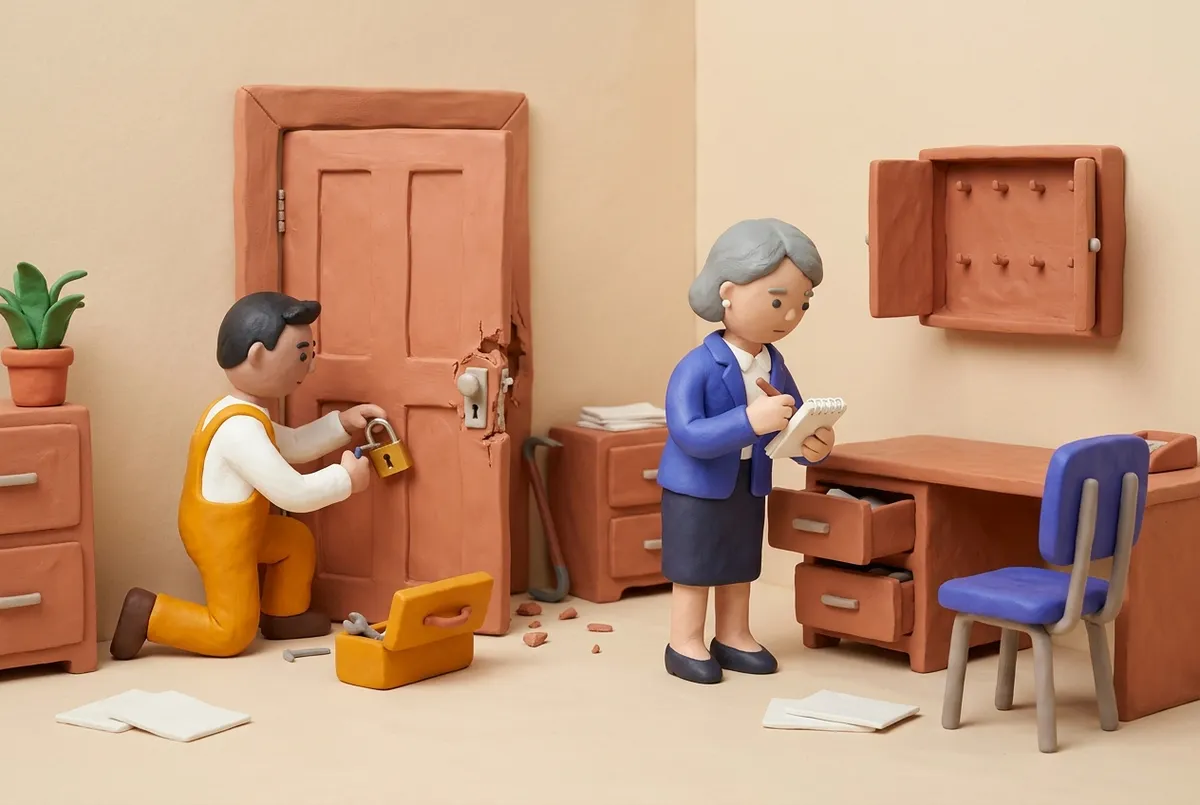
Effraction par la porte arrière : trois ordinateurs portables et un coffre de clés de biens en gestion disparaissent. Le vol et le changement des serrures sont couverts.
Ce qu’elle couvre
✓ Couvert par la multirisque
✕ Hors multirisque
Une agence, c’est d’abord une vitrine sur rue, souvent grande et couverte d’annonces. Choc, accident, tentative d’effraction : le bris de glace est le sinistre le plus courant du métier. Vérifiez que l’enseigne et les panneaux d’affichage sont aussi couverts.
Votre multirisque agence
Un courtier spécialisé chiffre votre local, votre vitrine et votre informatique au juste niveau.
Obtenir mon devisDonnées & archives
Une agence garde des données sensibles : pièces d’identité, avis d’imposition, relevés bancaires, dossiers de location. Leur perte ou leur fuite cause un préjudice aux clients et expose à une sanction RGPD, en plus de l’arrêt d’activité.
Faux mail de notaire, faux RIB de bailleur : l’usurpation d’identité vise très souvent les agences. Cette perte n’entre ni dans la RC Pro ni dans la multirisque de base. Elle relève d’une extension fraude et cyber, à demander explicitement.
Le prix
Sous-déclarer le contenu pour payer moins expose à la règle proportionnelle : l’assureur réduit l’indemnité d’autant. Faites l’inventaire du mobilier, de l’informatique et des archives avant de signer.
| Configuration | Budget indicatif | Ce qui joue |
|---|---|---|
| Bureau sans vitrine sur rue, 1 poste | ≈ 20 €/mois | Faible surface, peu de matériel |
| Agence de quartier, vitrine, 2 à 3 postes | ≈ 30 €/mois | Surface, bris de glace, informatique |
| Agence de centre-ville, grande vitrine, 5 postes | ≈ 55 €/mois | Valeur du contenu, perte d’exploitation |
| Extension cyber et fraude | + 10 à 25 €/mois | Volume de données, virements gérés |
Fourchettes indicatives : le devis dépend de la surface, du contenu déclaré et de la localisation.
Questions fréquentes
Prêt à vous couvrir ?
Local, vitrine, informatique et archives couverts, attestation prête pour votre bailleur.